La cada vez más fuerte limitación bancaria para otorgar préstamos a sus clientes, como consecuencia del férreo control del encaje legal, ha venido impulsando una nueva modalidad de acceso al crédito, más costosa, con menos dinero disponible, pero que se viene haciendo efectiva para tener acceso a pequeñas cantidades de inmediato y pagando en el corto plazo.
En esa línea, la Fintech Ubii, una de las primeras que inició servicios financieros no bancarios en el país a través de una alianza con el Banco Venezolano de Crédito para entregar una tarjeta de débito y así permitir a los no bancarizados acceso al sistema financiero, actualizó el servivio de crédito a corto plazo que había lanzado tiempo atrás.
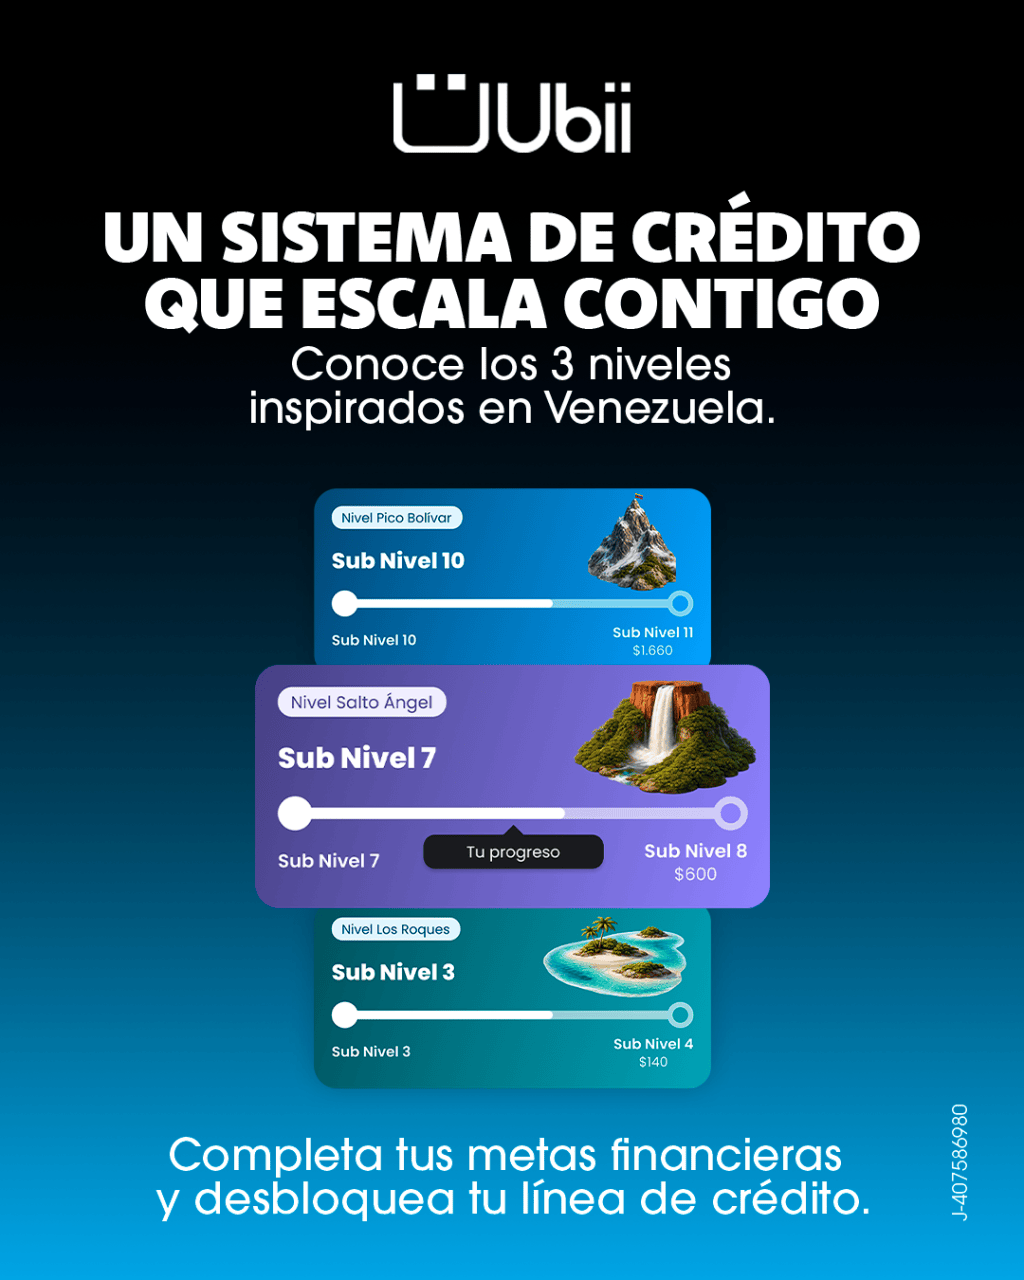
Desde ahora, sus clientes van a formar parte de un sistema de acceso a créditos a corto plazo con mayor disponibilidad, mismo tiempo para pagar, pero establecido por niveles dependiendo el tipo de cliente y el límite máximo de acceso a financiamiento a corto plazo.
El programa dispone de 12 subniveles agrupados en 3 grandes categorías inspiradas en paisajes emblemáticos del país, siendo Los Roques el de inicio con subniveles 1 al 4, Salto Ángel el promedio con subniveles del 5 al 8 y cierra el nivel más alto, el Pico Bolívar con subniveles del 9 al 12.
Los financiamientos arrancan en unos $150 para el nivel más bajo hasta los $2.360 en el nivel más alto del sistema, con acceso inmediato, sin tener que esperar para obtener el dinero como ocurre en los sistemas tradicionales bancarios (excepto con tarjetas de crédito o privilegios especiales pero hoy día no disponible en la mayoría de las instituciones) donde el Banco, después de un estudio, asigna un préstamo, cobra comisión, fee bancario y, por supuesto los intereses calculados a la tasa establecida por el BCV y dividida en la cantidad de meses que dura el financiamiento.
A diferencia del banco, en donde el acceso al crédito depende del nivel de movimiento financiero del cliente, en el caso de Ubii el acceso es automático y no depende de la cantidad de cuotas que pague el usuario, sino del monto total acumulado de dinero devuelto con éxito.
Al cumplir la meta financiera de cada subnivel, el usuario escala de inmediato, incrementando su línea de crédito aprobada hasta alcanzar una capacidad de compra de hasta $2.360 en el subnivel 12.
Una nota de la empresa destaca la incorporación de un indicador visual de reputación denominado score crediticio, que premia el hábito de los pagos adelantados superando los 100 puntos.
El cobro del préstamo a corto plazo, aunque la nota no lo detalla, es de un 6% durante la duración del préstamo, que es máximo de un mes, por lo que el cliente sólo paga ese monto por el financiamiento a corto plazo. Y la comisión por impago es de unos $.4.99 a cuota vencida, pero el sistema otorga una consideración excepcional de dos días adicionales posteriores a la fecha de vencimiento.


Leave a Reply